⭐ 编辑精选报告
共 139 份· 今日新增 1· 系统性深度分析 · 约1万字
民营火箭造富时代:商业航天进入资本兑现期
三位民营火箭创始人首次登上百富榜,标志着中国商业航天从技术验证期迈入资本兑现期。报告梳理民营火箭产业现状与竞争格局,拆解上游制造、中游发射服务、下游应用产业链,分析融资与估值数据,研判可回收技术、星座组网等趋势,为产业观察提供客观参考。
在轨服务商业化提速:从碎片清除走向国防安全
商业在轨服务产业正经历业务边界扩张。以Astroscale为代表的空间碎片清除企业,凭借太空态势感知与接近操作等核心技术,获得英国国防部1500万英镑LEDA计划合同,并与德国OHB签署太空安全合作备忘录,标志在轨服务能力正式进入国防采购体
AI与商业航天竞速:资本、格局与趋势透视
当前全球市场呈现拥挤与分化并存的极端信号,利率政策与AI投资热潮形成博弈。产业层面,DoorDash收购Instacart等整合交易加速平台经济集中化;科大讯飞产品线扩张反映AI商业化路径分化;智元推动机器人领域开源,重塑技术生态竞争规则。
AI产业纵深:从模型到应用的商业化竞速
AI产业正从基础模型竞争转向垂直行业落地与商业化验证阶段。头部企业通过并购与巨头合作加速切入制药等高价值领域;脑机接口等前沿赛道获国资加持进入临床与量产阶段;AI芯片板块面临估值调整压力;AI游戏有望继短剧之后成为下一个超级应用。本报告从格
AI制造回流与医保支付改革的双重观察
本报告聚焦两大产业事实:其一,美国以2650亿美元投入AI产业布局,虽在模型与芯片设计端占优,但制造业空心化在AI硬件落地环节暴露,中美竞争进入技术叠加制造能力的全方位比拼;其二,台湾全民健保总额支付制度显示,医保总盘子不变时服务量扩张将稀
深空探测:从单点任务走向体系化商业生态
全球深空探测正进入工程落地与机制变革并行阶段。NASA同步修订SpaceX、蓝色起源月球着陆器方案,冲刺2028年Artemis载人登月,暴露载人着陆系统工程细节庞大;其科学任务遴选机制转向高频次、低成本模式,重塑任务供给节奏。日本JAXA
商业航天跨界AI算力:SpaceX巨额债务融资观察
SpaceX宣布完成约400亿美元GPU债务融资(以可赎回债为主),拟用于采购英伟达GPU及建设AI算力基础设施,依托星链与火箭发射的多元化收入及投资级评级获得市场支持。但据彭博报道,截至报道时点最终定价仍在磋商,交易尚未正式完成,与官宣存
AI产业化进入兑现期:从叙事到账本
当前AI产业正从概念验证走向商业化兑现:宇树提示具身智能仍需1-2年攻坚物理对齐瓶颈;西部数据订单排至2030年显示AI存储需求外溢;数据中心电价纠纷暴露基础设施扩张与监管机制的结构性冲突;高盛则量化了AI对就业的冲击与万亿级回报缺口。产业
深空探测:在轨加注成登月关键瓶颈
全球深空探测产业进入工程化落地阶段。美国Artemis计划依赖星舰HLS登月,最新估算需约22次发射完成在轨推进剂加注,轨道转移与燃料储存成为登月时间表最大技术瓶颈。同时,科学界对月球南极唯一选址提出修正,新确定四个高价值着陆点,将影响任务
政策资本共振下的商业航天:估值、格局与自主性拷问
商业航天正进入政策与资本深度耦合阶段。SpaceX与特斯拉潜在巨型合并显示头部企业跨界整合加速;美国以软约束协议主导AI与航天监管框架;欧洲则面临战略自主性不足的隐忧。同期资本市场对新能源等高成长板块的估值逻辑正在重估,提示商业航天投资需在
深空探测:商业化加速技术落地
深空探测正处于技术与商业模式双演进期。NASA通过商业合同(如Inversion的大气捕获验证)引入私营力量,降低任务成本与研发周期;火星车自动驾驶等自主技术大幅提升探测效率;科学探测成果持续产出。产业链上游热防护、推进与自主软件价值凸显,
SpaceX财报透视:商业航天巨头的AI化转向
SpaceX三季度营收146亿美元、同比增161%,AI业务占比达52%,Starlink连接业务贡献约24亿美元运营利润,成为核心利润引擎。同期资本开支近196亿美元超过营收,星舰与星链仍处高强度投入阶段。公司同步推进与Tesla合并讨论
政策夹击下的产业突围:算力与出海
外部政策持续收紧,正在重塑中国高技术产业格局。AI领域,DeepSeek性能升级并计划采用昇腾芯片预训练,叠加美方禁令,算力自主成为大模型竞争胜负手;制造业领域,美国关税与贸易法令迫使光伏等产业产能全球迁移,「流浪工厂」折射供应链被迫重组。
政策与资本双轮驱动下的欧洲商业航天新格局
欧洲商业航天正处于资本与政策深度交织的转型期:一方面,英伟达等科技资本加速布局卫星制造与AI太空基础设施,推动产业链升级;另一方面,法国VORTEX空天飞机项目暴露出国家层面财政承诺的模糊性,显示政策资金安排仍存不确定性。本报告从产业现状、
深空探测:国际合作加速与产业机遇窗口
深空探测正进入多国协同、任务密集化阶段。日本MMX火星卫星采样返回任务聚合NASA、欧航局等国际力量,凸显大型深空任务的国际化分工模式;NASA好奇号长期在轨运行则体现探测装备的长周期运维价值。本报告从产业格局、上中下游链条、数据竞争与趋势
卫星互联网:直连终端竞争加速格局重塑
低轨卫星互联网进入直连终端与行业应用并进阶段。SpaceX星链凭借先发优势向航空连接、手机直连等场景加速渗透,引发传统电信运营商联合防御。报告梳理全球竞争格局、产业链上中游分工与商业模式变化,研判频谱资源、地面网络入口与终端合作生态将成为下
AI景气重构与制造落地:2026产业观察
2026年10月,AI产业链进入关键分化期:费半连跌与存储股调整引发结构性担忧,但美银判断估值已现周期底部特征;端侧AI商业化转向场景与合规驱动;人形机器人集体进厂直面可靠性考验;台积电熊本二厂转向3nm精品化布局。本报告从市场、制造、应用
技术融合与资本加码:商业航天及配套芯片产业观察
摩根士丹利报告显示SpaceX技术外溢至特斯拉Roadster,太空、连接性与企业AI三大业务协同增强,机构给予显著上行估值;同期国内铭芯启睿完成超4亿元A轮融资,聚焦RRAM存算技术与LPU推理引擎,获产业资本多方加持。本报告从产业格局、
深空探测进入采样返回时代:产业观察
以日本JAXA主导的MMX火星卫星采样返回任务为切入点,梳理全球深空探测产业现状与竞争格局,分析上游研制、中测运控、下游数据应用产业链结构,结合任务进展研判采样返回能力商业化与技术外溢趋势,为产业参与者提供客观参考。
深空探测:从喷流采样到月球数据红利的产业化路径
深空探测正呈现两条产业主线:一是以土卫二喷流采样为代表的低成本科学探测路径,盐晶体等新研究目标正在为未来任务定义采样需求与仪器市场;二是以Artemis II月球数据公开为代表的任务数据红利,催生数据解读、内容传播与商业服务环节。本报告梳理
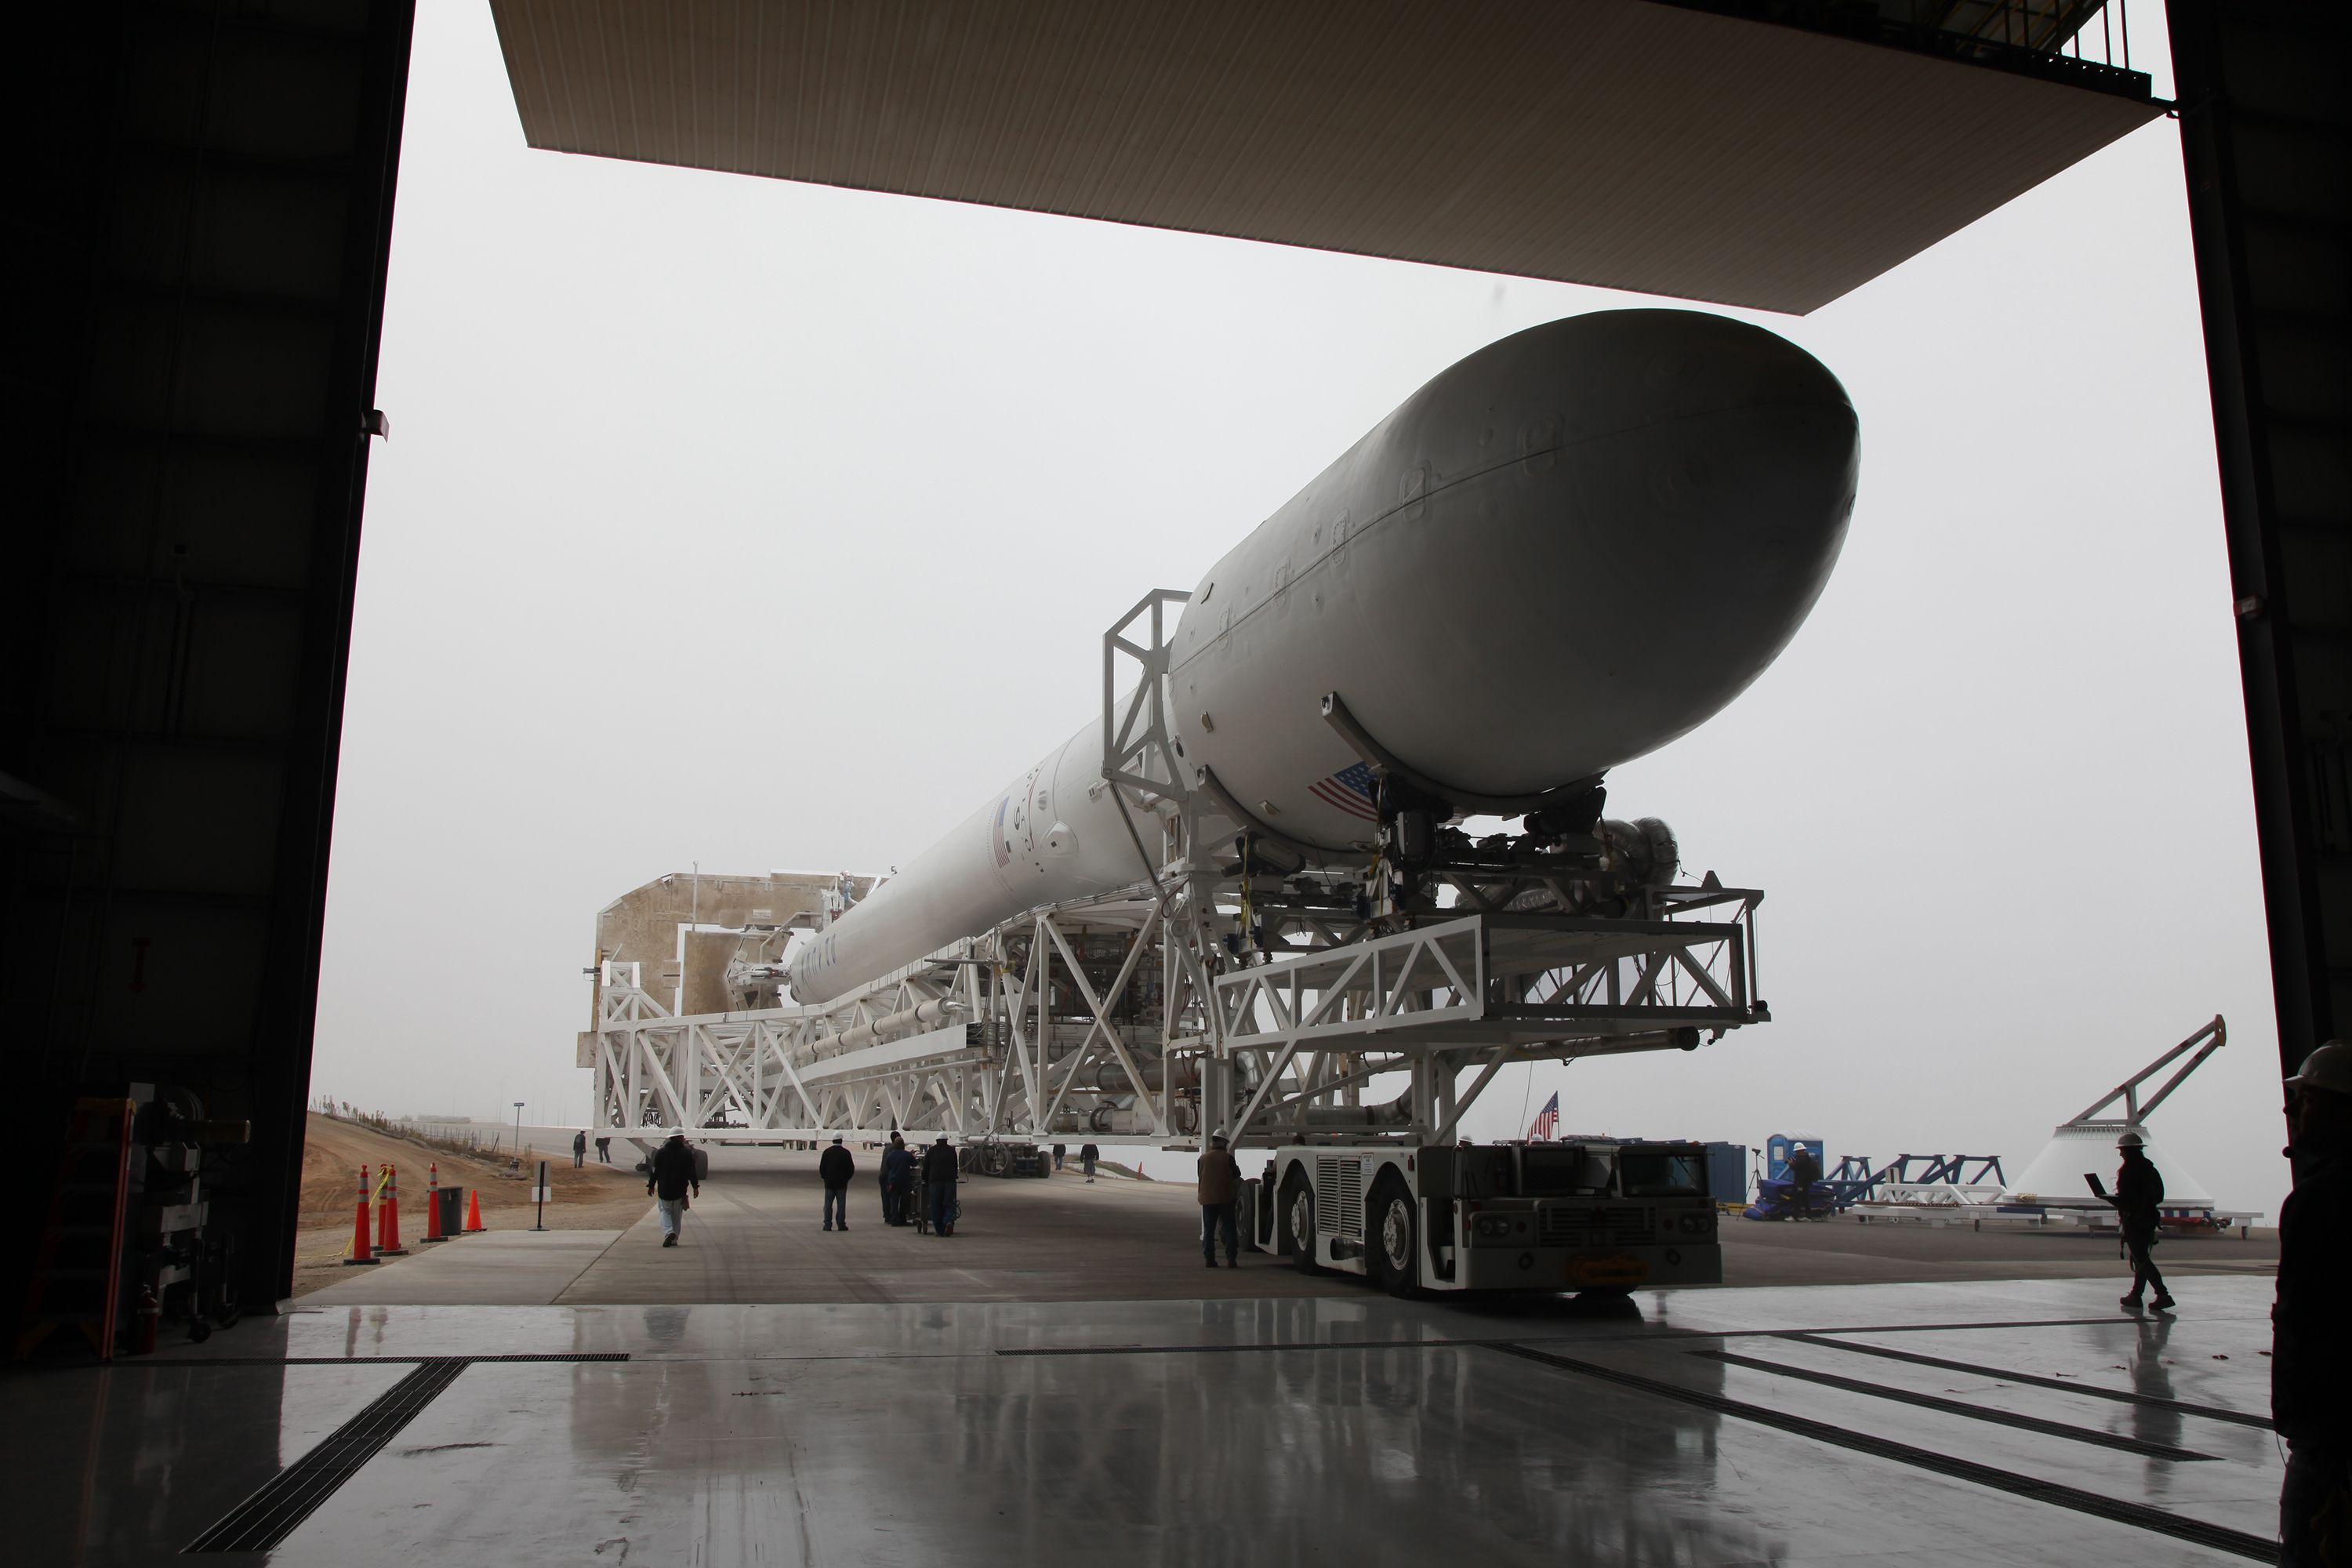
从发射竞争到技术溢出:商业航天新格局
蓝色起源全面押注New Glenn重型火箭,以基础设施先行、瞄准2030年前后每周多次发射的运营导向追赶SpaceX;特斯拉借火箭技术发布'飞行跑车'引发中美低空经济概念联动。本报告梳理商业航天发射市场格局、产业链结构与竞争态势,研判火箭复
AI Agent商业化:从技术叙事走向产业博弈
AI Agent正从概念探索进入商业化落地阶段。生态层面,可解释性与对齐方法取得潜在突破,为Agent可靠性提供技术支撑;竞争层面,平台与Agent围绕流量入口、数据权限的冲突公开化,第三方Agent的商业化高度依赖平台态度。本报告从现状格
深空探测产业化观察:国际协作与采样返回新周期
深空探测正进入以国际分工协作和技术验证为核心的新阶段。以JAXA主导、NASA深度参与的MMX火星卫星采样返回任务为样本,本报告梳理深空探测领域的任务格局、参与主体角色分工、产业链上下游构成及竞争态势。报告认为,采样返回能力成为各国技术竞逐
深空探测产业观察:登月周期重启下的格局与机遇
深空探测进入新一轮活跃周期。NASA宣布加速Artemis计划,重返月球时间表指向2028年,官方进度更新释放时间线调整信号,带动运载火箭、载人飞船、月面系统等产业链环节节奏变化。同时基础天文观测(恒星临边昏暗效应、Pa 30超新星遗骸研究
巨额投入与真实瓶颈:硬科技商业化落差观察
本轮硬科技投资呈现明显的投入与产出落差:Meta数百亿美元AI投入遭遇市场冷遇,粤芯以错位竞争获千亿市值但持续亏损,人形机器人则卡在灵巧手等硬件瓶颈上。报告梳理AI大模型、特色工艺晶圆代工与具身智能三大赛道的现状格局、产业链结构与竞争态势,
资本狂潮下的AI明星创业格局观察
近半年硅谷顶级资本围绕大厂出走的核心技术人才密集下注,种子轮及首轮融资规模达十亿美元量级,累计约200亿元。报告梳理AI创业融资现状与竞争格局、产业链上下游生态、资本动向与数据事实,并就估值逻辑、人才流动与行业趋势给出中性判断,为产业参与者
运载火箭:复用时代产业格局重塑观察
以SpaceX为代表的可回收复用火箭加速迭代,猎鹰9实现高频例行发射与精准回收,星舰通过实物残骸回收推动研发范式变革。本报告梳理全球运载火箭产业现状与竞争格局,拆解上中下游产业链,分析核心数据与竞争态势,研判复用技术、发射服务与商业模式的演
祛魅与回归:AI应用场景落地边界观察
本报告以REA逆向编程与脑机接口康复两个热点应用为样本,观察新兴技术从概念热度走向产业落地的真实节奏。分析显示:AI逆向工程受限于数据、服务与合规等商业壁垒,脑机接口临床转化面临漫长康复周期与预期管理问题。技术能力边界、场景适配度与商业闭环
卫星互联网:低轨崛起与规则重构
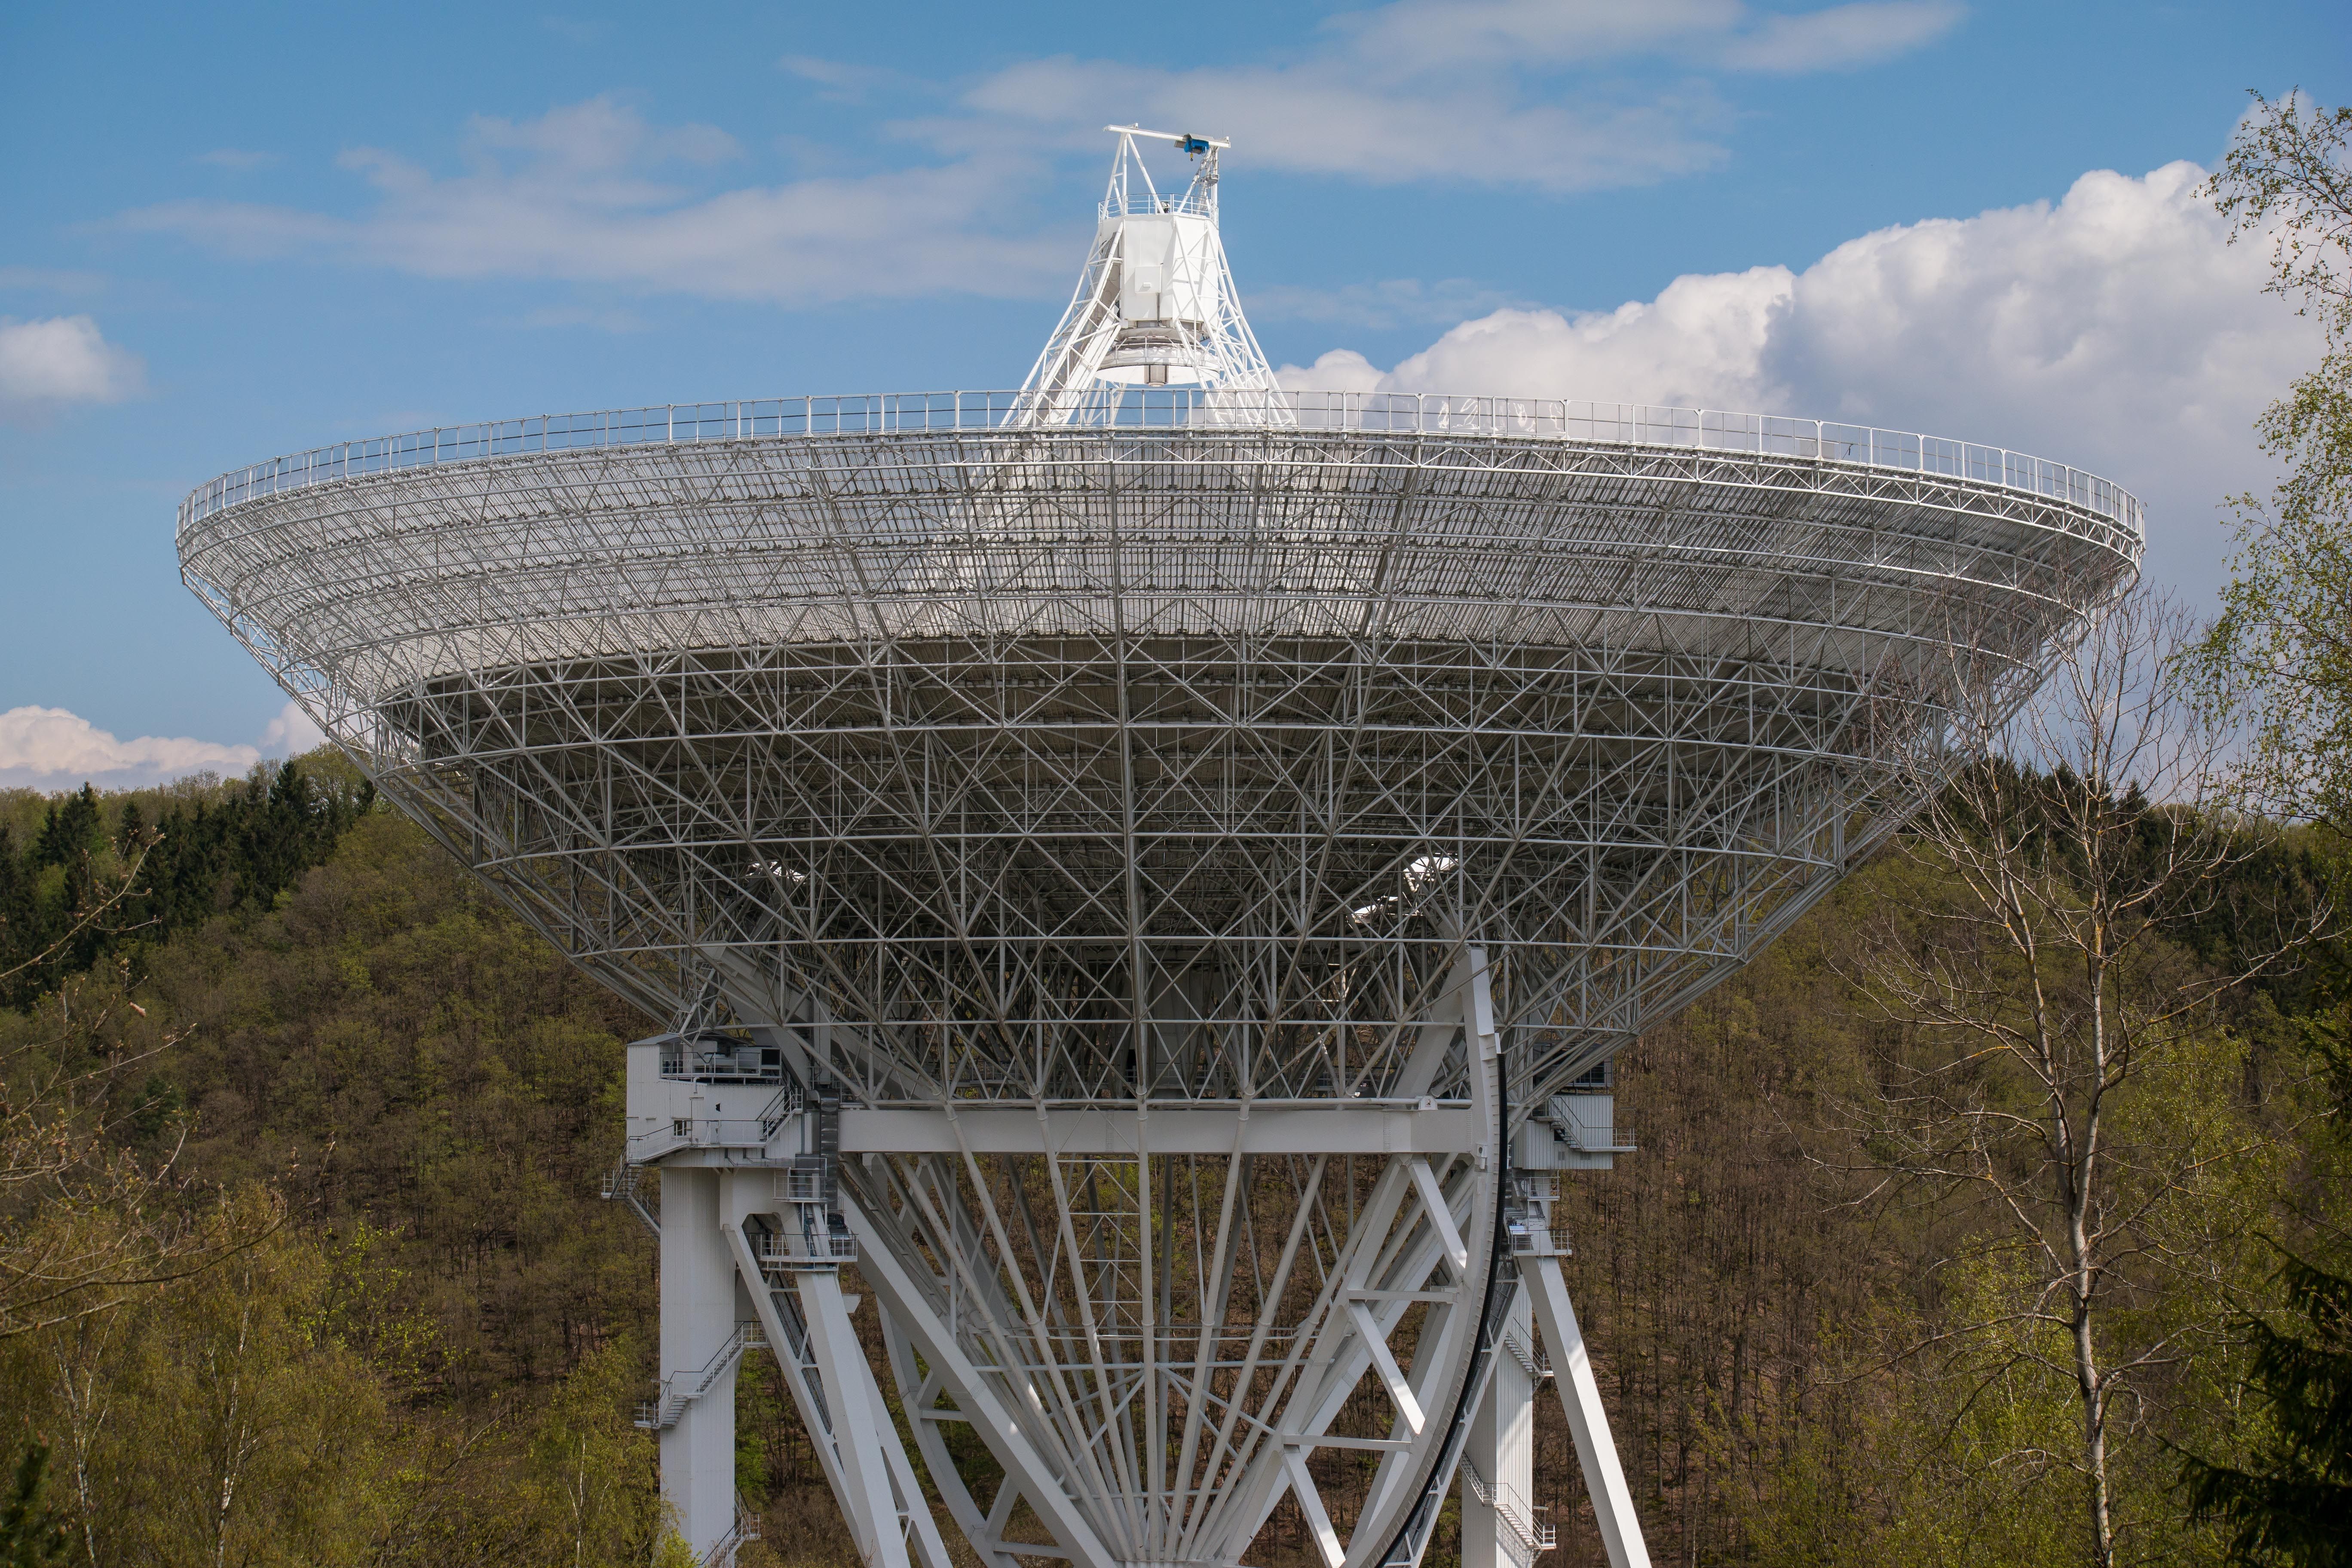
卫星互联网产业正经历低轨星座驱动的结构性变革。以Starlink为代表的低轨星座加速扩张,与GEO传统体系在频谱资源、国际规则层面的博弈显性化;商业发射成本下降与拼车发射模式成熟,降低了进入门槛。本报告梳理产业现状与竞争格局、产业链各环节生
太空制造商业化提速:从技术验证走向批量运营
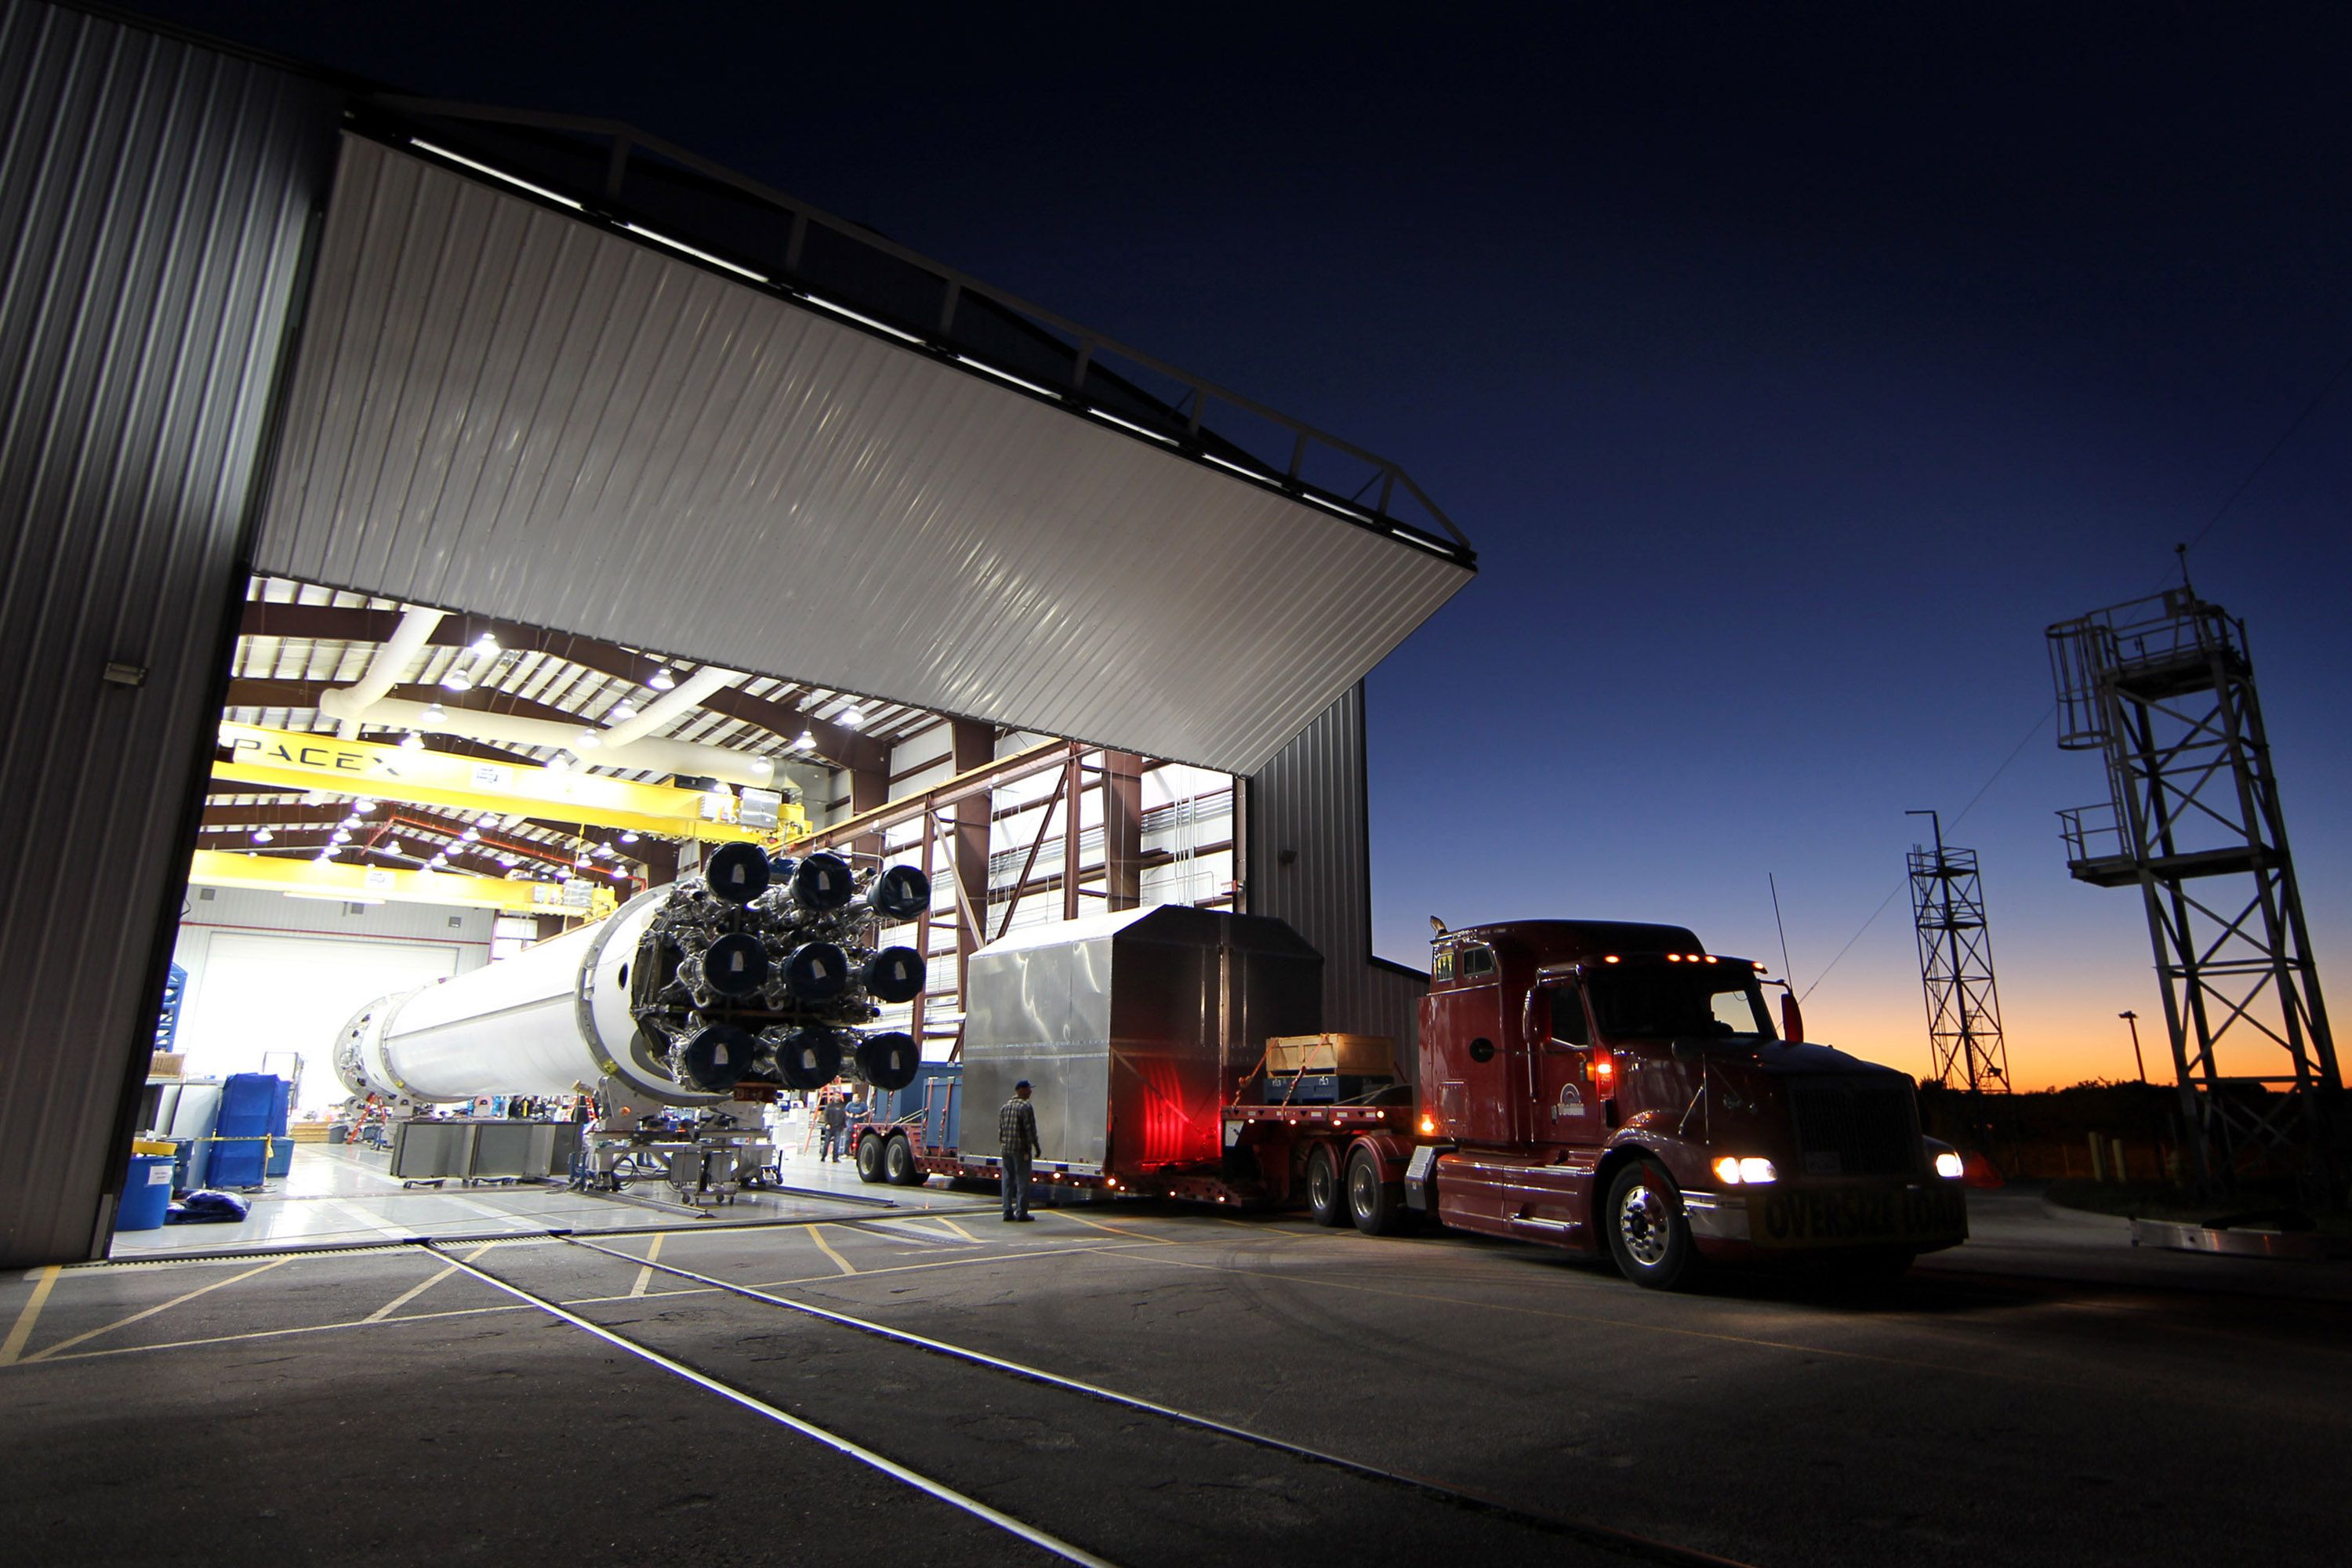
商业航天领域正从单次技术验证转向常态化批量运营。以Varda为代表的太空制造企业已实现双航天器在轨运行,未来一年计划再执行八次任务,微重力材料生产与再入返回能力成为商业化核心。Startup Battlefield等创业平台持续押注轨道航天
深空探测产业观察:商业力量加速入场
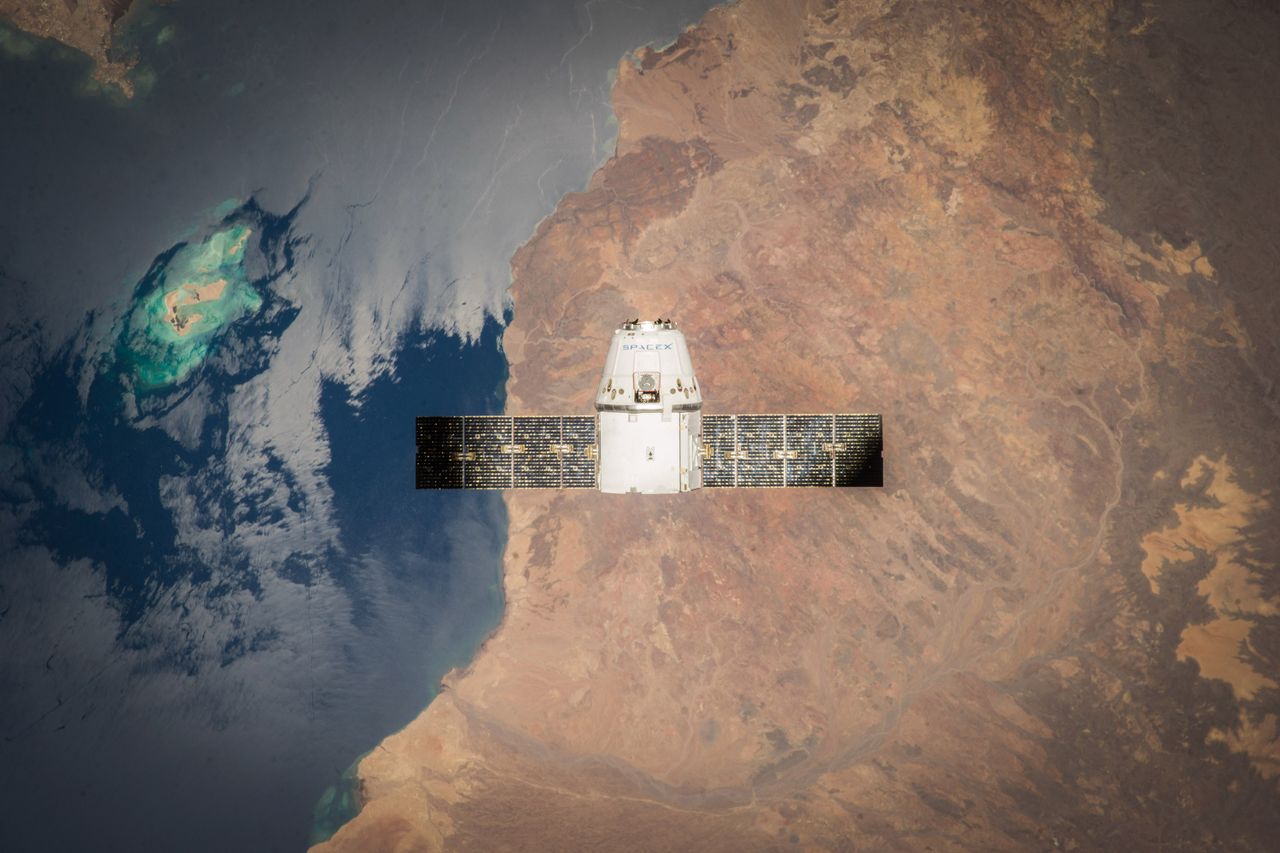
深空探测正由政府主导向政商协同演进:商业月球着陆器通过关键环境测试并深度嵌入NASA探月战略,火星车自主导航与长寿命运营技术持续突破,空间天气研究支撑卫星与通信导航产业防护。本报告梳理产业现状与格局、上中下游产业链、数据与竞争态势,并对商业
算力重构与AI产业竞速:资本与技术的双轮博弈
AI产业正从模型竞赛转向基础设施与硬科技竞赛。高带宽闪存试图破解AI内存墙,潜在市场规模最高达1500亿美元;超节点算力集群成为国产模型落地的关键支撑。产业上游光芯片、存储等环节吸引跨界资本入场;中游算力集群加速整合;下游应用端,脑机接口、
商业航天观察:卫星互联网驱动的产业跃迁
注:本次提供的两份参考素材分别涉及中国车企欧洲出海与存储芯片周期,与商业航天主题无直接关联。以下大纲基于行业公开信息框架设计,建议补充火箭发射、卫星组网、星座运营等针对性素材后再行撰写,以确保报告数据与事实的准确性。
商业货运稳态运行:商业公司领域产业观察
以诺斯罗普·格鲁曼Cygnus XL货运飞船完成六个月在轨停靠并脱离国际空间站为样本,观察商业货运飞船在空间站补给体系中的常态化支撑作用。报告梳理商业航天货运赛道的现状与竞争格局、上中下游产业链结构及延伸任务商业模式,并对后续低轨货运、离轨
深空探测产业化前夜:从科学验证到基地竞逐
全球深空探测正从单点科学任务转向可持续驻留能力建设。美中竞相规划月球基地,带动生命保障、月面基础设施等新兴需求;与此同时,月壤输水等基础物理研究仍是产业落地瓶颈。本报告梳理深空探测领域发展现状、产业链结构与竞争格局,研判商业化时间窗口与关键
从空间站到词元中心:商业化基础设施的政策资本逻辑
NASA商业空间站招标标志着政府从自建转向购买服务,私营部门接管近地轨道运营;同期国内多地国资密集布局Token交易中心,AI基建投资规模创历史新高并催生新型融资模式。报告梳理全球范围内政策与资本驱动下的商业化基础设施建设现状、产业链分工与
AI重塑应用生态:从遥感落地到软件复刻的产业变局
AI正沿两条路径重塑应用场景产业:一是遥感等垂直领域与AI深度融合,技术加速向灾害监测、海洋观测、可持续发展等应用端落地;二是AI编程与逆向工程大幅降低软件复刻门槛,个人开发者可单枪匹马复现商业软件核心功能,闭源技术黑箱与订阅制商业模式的护
测发模式之争:中国商业航天进入效率竞争时代
以长征八号甲「新三垂」发射与海南商业航天发射场「三平」工位建设为切入点,分析中国商业航天在高密度发射背景下的测发路线之争。报告梳理发射场、火箭制造、卫星应用等产业链环节,评估不同测发模式的成本与效率权衡,研判测发效率与经济性将成为商业航天竞
AIGC应用狂飙:爆红背后的产业冷思考
AI克隆类应用与AI内容生成工具近期密集出圈,折射出AIGC从技术验证走向场景落地的加速趋势。报告梳理AIGC应用层竞争格局与产业链上下游关系,分析爆红产品的用户留存、商业模式与正版软件的替代边界,并结合AI生成内容在公共服务等高风险场景的
设备成本上行与AI就业之辩:科技产业双重变量观察
ASML对韩国客户零部件价格全线上调10%,打破历史调价惯例,三星与SK海力士接受涨价,半导体设备成本压力向产业链蔓延,2026年或成设备成本重塑之年。与此同时,阿西莫格鲁提出AI是否替代就业取决于技术开发与部署方向,而非技术本身,为AI与
近地轨道商业化加速:政策与资本双轮驱动下的商业航天新格局
国际空间站临近退役,NASA正式发布私营空间站征集方案,从自建硬件转向采购服务,开启第三轮近地轨道商业化。Axiom Space、Blue Origin等企业提前布局,竞争格局初步成形。欧洲在载人航天合作断裂后探讨自主路径,但资金与意愿仍存
星链撬动频谱入口,卫星互联网进入地面争夺战
在轨卫星已达约1.6万颗,2030年或增至10万颗。SpaceX收购低频频谱切入直连手机服务,美国三大运营商紧急组建合资公司应对,天地网络边界加速模糊;低轨PNT等新赛道涌现。本文梳理产业格局、产业链结构与竞争态势,并对频谱、轨道资源与商业
深空探测:核能驱动与国际化竞合新格局
深空探测进入新一轮活跃期:核动力推进与月面同位素电源成为主要航天强国布局重点,中欧联合任务如SMILE持续产出科学成果,火星生命起源等前沿研究推动天体生物学发展。报告梳理全球深空探测现状与竞争格局,拆解产业链上中游环节,分析数据与任务产出,
从阿波罗到商业载人:航天产业格局观察
本报告以近期商业载人航天进展与航天软件工程发展历程为观察切口,梳理全球商业航天产业现状与竞争格局,分析上游制造、中游发射运营、下游应用服务的产业链结构,结合SpaceX商业载人轮换模式及国际合作案例研判产业趋势,为中国商业航天发展提供参考。
AI前沿突破与具身智能产业化观察
当前AI技术呈现两条演进主线:一是大模型向数学等前沿科学问题渗透,OpenAI纳维-斯托克斯方程证明因『数学证明与形式化代码』双轨不一致引发争议,暴露人机翻译环节风险;二是具身智能从展示级单点动作(后空翻、跑酷)走向家庭长任务链场景,面临链
商业航天观察:碎片化需求下的供应链困局与破局
商业航天需求呈现小批量、多品种、碎片化特征,在上游半导体供应链中议价能力薄弱,订单量与消费电子、汽车、AI数据中心相差可达数百倍,导致技术代际落后约十年。欧洲以囤积供应链应对,折射全球航天供应链结构性失衡。本报告梳理产业现状与竞争格局,解析
卫星互联网:从补充走向规模商用
卫星互联网进入规模化部署阶段。FCC批准SpaceX新增15000颗卫星用于Starlink手机直连服务,推动D2D从应急补充向独立无线服务演进,太空网络与地面蜂窝的竞合关系重塑。与此同时,卫星亮度与射电干扰问题促使ESA等机构推动暗静天空
商业航天:资本狂飙与战略分化
全球商业航天进入资本密集与战略重塑并行阶段:SpaceX以400亿美元巨额举债采购AI算力,引发信贷市场担忧,头部企业融资杠杆攀升;欧洲加速政策转向,2028–2034年预算提案拟增五倍,聚焦初创企业'死亡之谷'与制造能力;NASA开放80
资本化提速下的商业航天与深海智能产业观察
商业航天领域,蓝色起源完成数十亿美元外部融资并释放IPO时间预期,标志头部火箭公司从个人输血转向多元资本化路径;同期,具身智能与海洋工程交叉的水下机器人赛道融资节奏加快,「卫澜深海」9个月完成5轮早期融资。两者共同反映一级市场对硬科技长周期
深空探测:科学驱动下的产业新格局
本报告梳理深空探测领域当前发展现状与国际竞争格局,解析上游研制、中游发射运营、下游数据应用的产业链结构,结合近期科学进展(如行星形成机理研究、NASA探测者级新任务类别PRIMA立项)分析任务需求变化,研判科学目标牵引与任务体系化立项对产业